El anuncio oficial sobre la actualización de tarifas
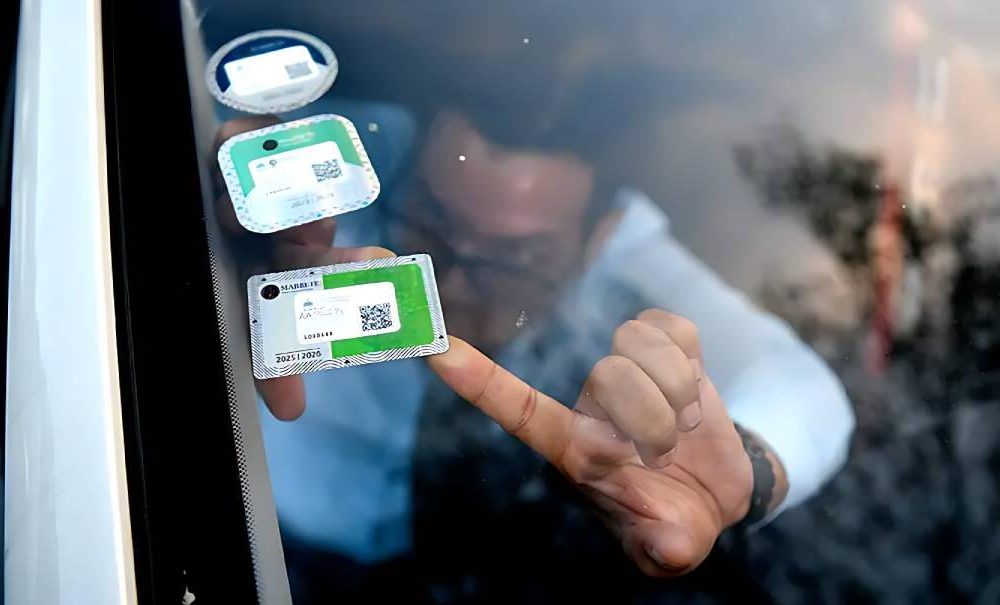
En un comunicado formal dirigido al público y a los sectores empresariales, la Dirección General de Impuestos Internos (DGII) ha presentado las razones fundamentales detrás del incremento en los montos fijos del marbete fiscal. Según informó Remolacha, esta entidad tributaria detalló que, tras una revisión exhaustiva, consideró necesario revisar las cifras vigentes desde el año 2016. La justificación central reside en la necesidad de alinear estos valores con la realidad económica actual y garantizar la razonabilidad del mecanismo de cobro establecido.
Desde 2016, los montos destinados a cubrir el costo administrativo y legal de la emisión del timbre fiscal habían permanecido estáticos. En un contexto donde la inflación ha modificado significativamente el poder adquisitivo de la moneda nacional, mantener cifras fijas por tan largo periodo generó una disonancia entre el valor nominal cobrado y su contrapartida real en términos de servicio prestado. La DGII argumenta que esta actualización no es arbitraria, sino que responde a un estudio técnico que evalúa los costos operativos reales del estado para la gestión de estos documentos legales.
Contexto histórico: El marbete fiscal en República Dominicana
Para comprender la magnitud de este anuncio, es esencial recordar qué es el marbete fiscal y su importancia en la gobernanza dominicana. Este documento, conocido popularmente como timbre fiscal o ‘marbete’, es un requisito indispensable para dar validez legal a ciertos tipos de contratos y documentos. Su uso obligatorio se rige por los artículos 1237 y siguientes del Código Civil Dominicano, así como por la Ley General Tributaria.
El marbete no es solo una simple etiqueta de papel; representa un acto de fe pública donde el Estado certifica que ciertos impuestos específicos han sido pagados. Históricamente, su función ha sido doble: recaudar ingresos para el fisco y garantizar que los documentos con los que se negocian negocios cumplan con los requisitos legales mínimos. En República Dominicana, la validez de un contrato no puede ser cuestionada si carece del timbre correspondiente, lo que lo convierte en un pilar de la seguridad jurídica.
La evolución de este impuesto refleja los cambios económicos del país. Desde su implementación estricta, el sistema ha pasado por diversas reformas legislativas para intentar equilibrar la carga tributaria con la capacidad de pago de los ciudadanos y empresas. Sin embargo, la rigidez de los montos fijos, tal como lo señala la DGII en su resolución, era una anomalía que acumulaba un desfase significativo con el tiempo. Mientras que en 2016 la economía dominicana operaba bajo ciertas condiciones, hoy enfrenta nuevos desafíos macroeconómicos que requieren ajustes periódicos.
Análisis del impacto y las implicaciones económicas
¿Por qué es crucial este ajuste? A nuestro juicio, la actualización de los precios del marbete tiene un impacto directo en la economía formal del país. Las empresas, desde pequeñas PyMEs hasta grandes corporaciones transnacionales, deben incorporar estos costos en sus presupuestos operativos y en el precio final de sus productos o servicios. Un aumento en los costos administrativos básicos como este puede influir, aunque sea marginalmente, en el costo general de hacer negocios en la República Dominicana.
Este movimiento afecta a una vasta gama de actores. Los notarios públicos, que son los encargados de estampar estos marbetes en los documentos, verán alterados sus márgenes o costos operativos según cómo decidan gestionar este cambio. Asimismo, las cámaras de comercio y las asociaciones empresariales tendrán que realizar nuevos estudios para determinar si trasladan estos costos a sus clientes o si absorben la diferencia.
Cabe preguntarse qué tan transparente fue el proceso de cálculo utilizado por la DGII. La resolución menciona la ‘razonabilidad’ del mecanismo, pero los detalles específicos sobre los costos administrativos que impulsaron este número exacto no siempre son desglosados públicamente en su totalidad. Es fundamental que la ciudadanía y los actores económicos puedan auditar cómo se llegó a estas nuevas cifras para asegurar que no haya sobrecostos innecesarios. La confianza del contribuyente depende de la claridad en estos procesos.
Perspectivas futuras y preguntas abiertas
La implementación de este nuevo valor marcará un precedente sobre cómo el Estado aborda las actualizaciones tributarias. Si el modelo se basa en costos reales, ¿será necesario revisar otras tasas o impuestos que también han permanecido estáticos por años? La DGII podría verse impulsada a realizar una auditoría generalizada de sus propias tarifas para evitar que surjan discrepancias similares en el futuro.
Además, este caso resalta la importancia de la gobernanza tributaria moderna. Un sistema fiscal debe ser ágil y adaptable a la realidad cambiante del mercado. La inercia administrativa, donde se mantiene una regla por años sin revisar su pertinencia económica, es un fenómeno que muchos países han tenido que enfrentar y corregir con reformas estructurales.
En conclusión, aunque el ajuste en el precio del marbete pueda parecer una mera formalidad administrativa, encierra en sí una discusión más amplia sobre la justicia fiscal y la responsabilidad del Estado. Al reconocer que los montos de 2016 ya no eran adecuados, la DGII ha dado un paso hacia la modernización de su recaudación. Sin embargo, el reto ahora radica en la comunicación efectiva y la transparencia para que toda la población entienda que este cambio responde a una necesidad técnica y económica legítima, y no a decisiones caprichosas. La economía dominicana seguirá evolucionando, y los impuestos, como herramienta de regulación, deben evolucionar con ella.