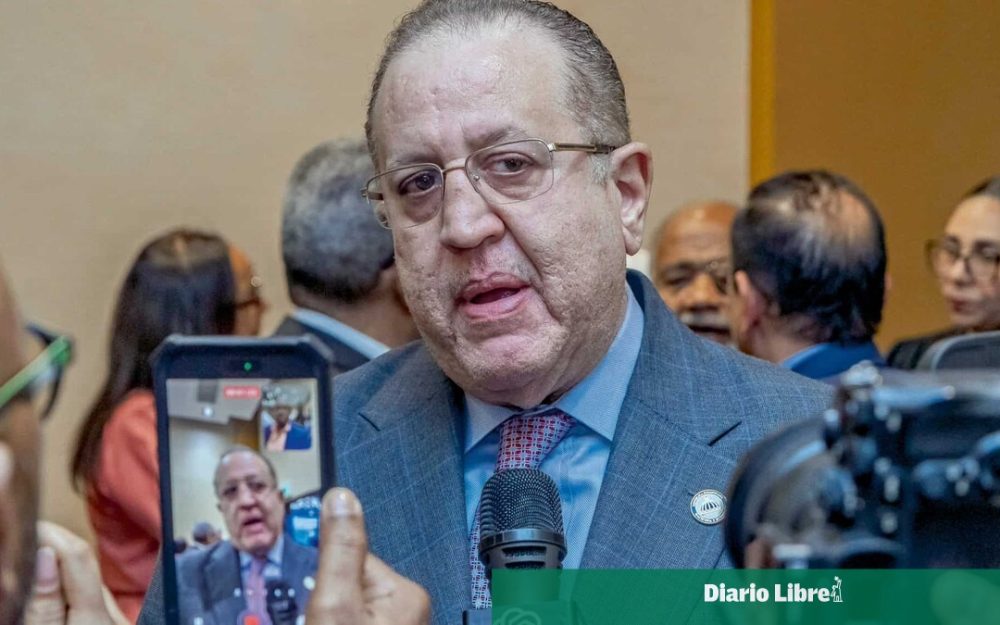
En un movimiento que ha conmocionado los círculos de la economía política nacional, el Poder Ejecutivo dominicano ha presentado ante el Congreso una iniciativa legislativa con objetivos claros pero implicaciones profundas: busca suspender temporalmente uno de los pilares fundamentales del orden fiscal establecido recientemente. Según informó Diario Libre, esta solicitud se justifica mediante cálculos que atribuyen a la oposición, los cuales indican que el gasto público habría superado desde julio los límites estrictos impuestos por la Ley 35-24 de Responsabilidad Fiscal. Ante este escenario, el Ejecutivo eleva en casi un 30 por ciento el déficit financiero previsto para el año 2026 y solicita al Legislativo que apruebe una moratoria a esta regla hasta diciembre del corriente año.
El contexto de la Ley 35-24 y los límites del gasto
Para comprender la magnitud de este giro político, es indispensable remitirse a los antecedentes institucionales que han moldeado la gobernanza económica en República Dominicana en los últimos años. La Ley 35-24 no surge en el vacío; responde a un contexto global de incertidumbre post-pandemia y una necesidad imperiosa de restaurar la confianza de los mercados internacionales, tras décadas donde el crecimiento se basó excesivamente en el modelo exportador y el turismo, con poca atención al ahorro interno. Esta normativa fue diseñada para imponer disciplina presupuestaria rigurosa, limitando el déficit estructural del sector público y estableciendo reglas automáticas que activaban ajustes fiscales si se incumplían ciertos parámetros.
El espíritu de la ley era crear un “gasto automático” creciente en años de bonanza para construir ahorros que pudieran usarse en crisis. Sin embargo, según el reporte citando datos de Diario Libre, la aplicación práctica ha sido objeto de críticas severas. La oposición argumenta que desde julio se han vulnerado los topes, lo que obligaría a un ajuste drástico o al incumplimiento de las reglas sin compensaciones. El Ejecutivo, por su parte, sostiene que el entorno económico actual ha cambiado y que mantener una regla diseñada para condiciones pasadas podría ser contraproducente para la recuperación económica.
Análisis: Una controversia que trasciende el déficit
La iniciativa del Ejecutivo plantea una controversia que, si bien se enmarca en tecnicismos de contabilidad pública, tiene ramificaciones sociales y políticas directas. Aumentar el déficit proyectado para 2026 implica necesariamente un incremento en el gasto público o una reducción en los ingresos fiscales. En un país como República Dominicana, donde la carga tributaria ya es alta para muchos sectores y el acceso a servicios básicos sigue siendo una batalla diaria para las familias de escasos recursos, cualquier cambio en la estructura del gasto público debe ser evaluado con lupa.
A nuestro juicio, esta situación revela las tensiones inherentes a un sistema deChecks and Balances (sistema de frenos y contrapesos) cuando el Ejecutivo y el Legislativo tienen posturas divergentes sobre la urgencia de ciertas reformas. La presunción de que el gasto público ha sobrepasado los límites desde julio, según se ha reportado, sugiere una posible inercia en la administración pública o cambios en las bases impositivas no previstos originalmente. ¿Cómo afectará esto a la sostenibilidad de la deuda pública? Si el déficit crece sin un plan claro de recaudación complementaria, el servicio de la deuda podría convertirse en una prioridad que ahogue otros inversiones en salud y educación.
Además, la solicitud para suspender la regla hasta diciembre deja abierta la pregunta sobre qué pasará después de esa fecha. ¿Se reinstaurarán las reglas con mayor flexibilidad o se mantendrá el statu quo? El mercado internacional observa estos movimientos con atención; los inversionistas buscan estabilidad regulatoria, y una suspensión constante de reglas fiscales podría enviar señales mixtas que afecten la calificación crediticia del país a largo plazo. Es crucial distinguir lo que es un ajuste técnico necesario frente a lo que podría ser una estrategia para evadir las responsabilidades fiscales asumidas ante la ciudadanía.
La ley de responsabilidad fiscal busca, en última instancia, proteger el futuro de las generaciones venideras, evitando que el actual gobierno deje una deuda excesiva. Sin embargo, el debate actual pone sobre la mesa la dicotomía entre el corto plazo político y el largo plazo económico. Si bien es legítimo cuestionar la viabilidad de los números presentados por el Ejecutivo, también lo es exigir transparencia absoluta en cómo se ha llegado a esos cálculos que allegedly superan los límites.
En conclusión, esta solicitud al Congreso no es un mero trámite administrativo; es una encrucijada para la política económica dominicana. La suspensión de una regla fiscal es un acto de gran peso que redefine las prioridades del Estado. Mientras el Legislativo evalúe la propuesta, los ciudadanos deben preguntarse: ¿Estamos aceptando reglas del juego que nos permiten gastar más hoy, sabiendo que mañana podría haber menos recursos para los servicios esenciales? La historia reciente de República Dominicana demuestra que la disciplina fiscal no es un lujo, sino una necesidad para mantener el crecimiento sin inflación descontrolada. El resultado de este debate en el Congreso determinará no solo el presupuesto de 2026, sino también la dirección general de la economía nacional en los próximos años.
- La ley 35-24 intentó crear un fondo de ahorro para épocas de crisis, pero su aplicación ha sido cuestionada por incumplimientos tempranos.
- El aumento del déficit proyectado exige una explicación detallada sobre el origen de los nuevos gastos o la reducción de ingresos.
- La reacción de los mercados internacionales dependerá de la claridad con la que el Congreso y el Ejecutivo gestionen esta transición fiscal.