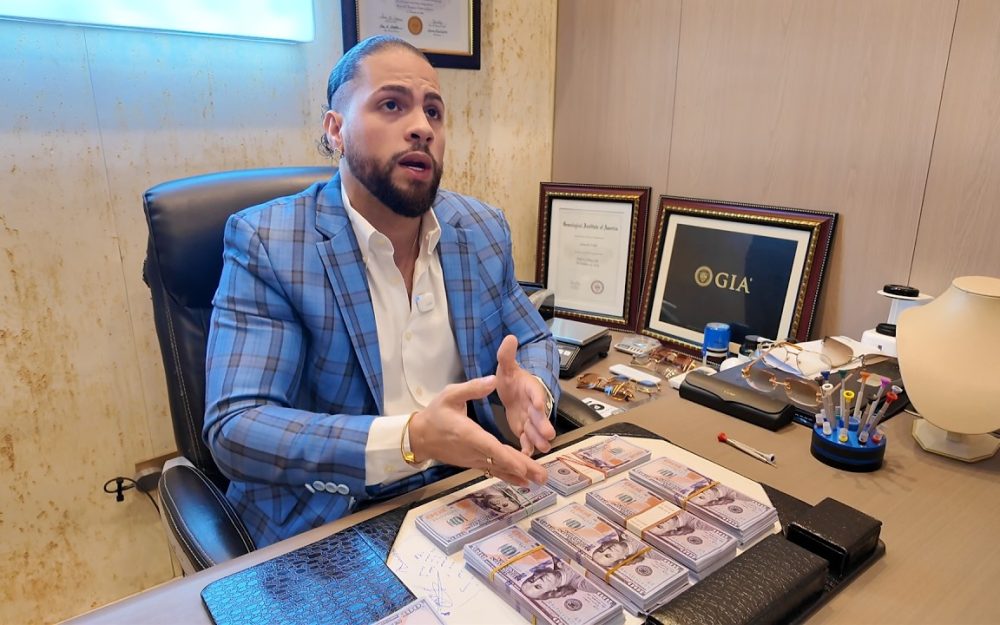
En el complejo ecosistema de la economía dominicana, donde cada movimiento de capital y cada declaración fiscal puede detonar controversias públicas, se ha producido un evento que ha atravesado las pantallas sociales y los titulares periodísticos. José Peguero Eduardo Vidal, figura icónica en el mundo del comercio minorista y joyería local bajo el apodo de “Rey Vidal”, ha tomado la iniciativa de relatar su versión de los hechos ante la ciudadanía. Según informó Remolacha, el empresario no solo busca defender su nombre, sino que detalla las razones específicas por las cuales fue sometido a una medida sancionatoria de gran magnitud: 14 millones de pesos dominicanos impuestos por la Dirección General de Impuestos Internos (DGII).
El peso de la multa y el contexto fiscal
Para comprender la gravedad de esta situación, es necesario situar al lector en el marco regulatorio que rige las actividades comerciales en República Dominicana. La DGII no es simplemente un ente recaudador; es una institución clave para la estabilidad macroeconómica del Estado, encargada de asegurar que los contribuyentes cumplan con sus obligaciones establecidas en la Ley de Administración Tributaria y en reglamentos específicos. El monto de 14 millones de pesos representa una cifra sustancial que, si bien no altera los balances globales del país, tiene un impacto directo en la salud financiera de una micro o pequeña empresa familiar.
La normativa tributaria dominicana ha sido objeto de múltiples reformas y actualizaciones en las últimas décadas para combatir el evasión fiscal y formalizar la economía. Sin embargo, la aplicación de estas leyes a menudo genera fricciones entre los contribuyentes y la administración pública. En este contexto, las multas administrativas pueden surgir por diversas causales: omisión de declaraciones, pagos atrasados, discrepancias en el IVA retenido o, en ocasiones, interpretaciones divergentes sobre qué constituye una actividad comercial formal versus informal. La decisión de Vidal de salir al paso sugiere que la comunicación con los funcionarios del fisco podría haber fallado, o bien que hay elementos fácticos que el contribuyente considera injustos y que requieren ser aclarados ante la opinión pública.
La cultura del “submarino” y la informalidad
Es imposible analizar este caso sin tener en cuenta el fenómeno social de la informalidad, a menudo denominado coloquialmente como el negocio “de submarino”. Este término se refiere a las transacciones comerciales que se realizan al margen del radar fiscal, donde no hay facturación oficial y, por ende, no existen impuestos pagados. La DGII ha emprendido en años recientes una serie de campañas agresivas para detectar y sancionar estas prácticas, lo que ha llevado a un aumento en las multas administrativas.
La importancia de este hecho radica en cómo define el perfil del contribuyente penalizado o sancionado. Si la DGII aplica multas millonarias a grandes corporaciones, se entiende como una medida regulatoria estándar. Sin embargo, cuando la sanción recae sobre un comerciante conocido como Rey Vidal, la narrativa pública cambia drásticamente. ¿Fue un error administrativo? ¿Hubo una mala fe en parte de la administración tributaria? ¿O es la consecuencia inevitable de intentar formalizar actividades que históricamente han operado en la sombra? Estas preguntas son centrales para el debate nacional sobre gobernanza fiscal.
Además, este caso ilustra la tensión entre la necesidad del Estado de recaudar recursos para cubrir déficits presupuestarios y las realidades de los pequeños empresarios. En un país con altos niveles de desempleo y pobreza, como es República Dominicana, el cierre o paralización de negocios formales debido a multas excesivas puede tener efectos cascada en la comunidad local, afectando a empleados y proveedores.
Análisis: ¿Qué sigue para las partes involucradas?
Desde nuestra perspectiva analítica, lo que se avecina es un proceso de verificación pública. El hecho de que Vidal cuente “su verdad” implica que hay una versión narrativa que contradice, al menos en algunos puntos, la versión oficial del fisco o que aporta matices no considerados inicialmente. La audiencia debe ser escéptica y crítica ante ambas versiones hasta que haya un arbitraje claro.
Las preguntas abiertas son numerosas y de gran interés para el erudito o el ciudadano común:
- ¿Cuál fue exactamente la causal de la multa? ¿Fue por omisión voluntaria de pago o por una discrepancia en los cálculos de la DGII?
- ¿Existe un mecanismo de apelación que Vidal haya agotado y, si así lo ha hecho, por qué decide recurrir a la opinión pública antes de una resolución judicial firme?
- ¿De qué manera este caso podría influir en la política futura de la DGII respecto a los comerciantes del sector joyero?
Es fundamental recordar que, bajo el principio de presunción de inocencia y la carga de la prueba que recae sobre el fisco para imponer sanciones definitivas, cualquier declaración hecha por un contribuyente debe ser evaluada con prudencia. No se puede asumir que Vidal está culpable ni inocente solo basándose en la magnitud del dinero o la fama de la persona.
En conclusión, la decisión de José Peguero Eduardo Vidal de romper el silencio no es un mero acto de defensa personal; es un indicador de las dinámicas tensas entre el Estado y los sectores productivos en tiempos de escasez fiscal. Mientras que Remolacha ha reportado los inicios de esta controversia, la sociedad dominicana espera con interés ver cómo se resuelve este conflicto. Si se demuestra que hubo arbitrariedad por parte de la DGII, podría abrirse precedente para revisar otras multas aplicadas en similar contexto. Por el contrario, si Vidal incumplió sus obligaciones, su caso servirá como recordatorio de las consecuencias de operar al margen de la ley, aunque siempre con la advertencia de que cada caso debe ser juzgado individualmente según los hechos probados y no por prejuicios o estereotipos.