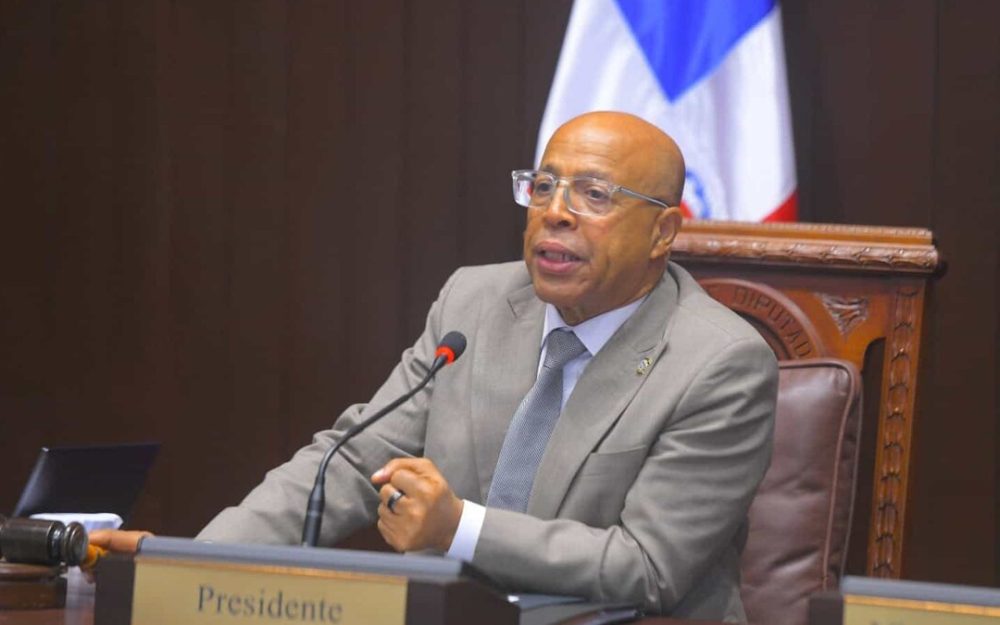
A solo un mes de concluir el año fiscal 2025, el Poder Ejecutivo de República Dominicana ha depositado en la Cámara de Diputados una propuesta legislativa de gran calado. La iniciativa busca modificar por segunda vez consecutiva el Presupuesto General del Estado (PGE) correspondiente al ejercicio 2026. Sin embargo, lo que realmente llama la atención no es solo la repetición de la maniobra presupuestaria, sino la sustancia profunda de los cambios propuestos: la suspensión temporal de la regla fiscal. Esta medida, tal como se desprende del artículo 12 del proyecto, elimina efectivamente los límites legales diseñados para contener el crecimiento del gasto público y el déficit financiero nacional.
El contexto de la Ley de Responsabilidad Fiscal
Para entender la magnitud de este movimiento, es necesario remitirse a la arquitectura económica que rige las finanzas públicas en nuestra nación. La regla fiscal fue establecida originalmente con el objetivo de garantizar la transparencia y la sostenibilidad de las cuentas del Estado. A través de la Ley de Responsabilidad Fiscal, se impuso un techo al déficit primario, obligando al gobierno a mantener un equilibrio entre ingresos y gastos, excluyendo ciertos sectores como el gasto en seguridad social y educación, que sí pueden crecer.
El propósito era claro: evitar la acumulación de deuda insostenible y proteger a los ciudadanos de cargas fiscales futuras desmedidas. Históricamente, las regulaciones presupuestarias han sido herramientas clave para estabilizar economías sometidas a crisis externas o shocks internos. Sin embargo, la decisión de suspender estas normas por un periodo determinado rompe con esa tradición de austeridad y control estricto.
Según informó Diario Libre, el texto legal es explícito al disponer que se quiten los ‘frenos’ impuestos anteriormente. Esto significa que, en teoría, el Ministerio de Hacienda tendría la libertad para incurrir en déficits mayores a los pactados o permitidos bajo la normativa anterior. La justificación oficial suele girar en torno a la necesidad de financiar proyectos de infraestructura urgente o de responder a emergencias macroeconómicas, pero la repetición de este ajuste dos veces en un solo ejercicio presupuestario genera dudas sobre si se trata de una solución puntual o de una nueva norma de facto.
Impacto en el gasto público y la deuda
La eliminación de los límites al gasto público tiene implicaciones directas e inmediatas. En primer lugar, abre la puerta a un aumento significativo del déficit fiscal. Si bien esto podría traducirse inicialmente en una mayor inversión pública —construcción de carreteras, hospitales o escuelas—, también conlleva el riesgo de que el Estado incurra en gastos corrientes no planificados. La deuda soberana es el principal financiador de este tipo de déficits cuando la recaudación tributaria no alcanza a cubrir las necesidades del presupuesto.
Es fundamental recordar cómo funciona el mercado de capitales observando a la República Dominicana. Cuando el gobierno aumenta su endeudamiento para cubrir huecos presupuestarios, los costos de financiamiento pueden elevarse si los inversores internacionales perciben un mayor riesgo país. La suspensión de la regla fiscal puede enviar una señal contradictoria: por un lado se promete crecimiento y obras públicas; por otro, se rompe el compromiso de responsabilidad financiera que suele atraer la confianza de los acreedores.
¿A quién afecta esto directamente? A todos los ciudadanos dominicanos. Un déficit fiscal elevado sostenido en el tiempo implica, eventualmente, una carga tributaria mayor para el contribuyente promedio o la emisión de deuda que podría inflar la tasa de interés a largo plazo. Además, los servicios públicos podrían verse afectados si la prioridad del gasto se desplaza hacia obras visibles y menos hacia la mantención operativa de las instituciones.
La repetición de esta modificación presupuestaria es, en sí misma, un dato analítico importante. No es la primera vez que el Ejecutivo envía una propuesta distinta a la aprobada inicialmente por el Congreso. Esta dinámica sugiere una negociación constante entre los ramales del poder o una adaptación continua a las realidades económicas cambiantes. Sin embargo, cuando se trata de alterar reglas fundamentales de juego como la responsabilidad fiscal, la prudencia exige un análisis exhaustivo antes de proceder.
¿Por qué importa esta decisión?
A nuestro juicio, lo que ocurre aquí trasciende el mero trámite administrativo. Estamos ante una redefinición del pacto social económico. La regla fiscal no era solo un número en un papel; era una garantía de estabilidad para los ahorros de los dominicanos y una promesa de gestión responsable por parte de las autoridades. Suspenderla temporalmente, como se indica en el artículo 12 del proyecto, plantea preguntas críticas: ¿qué criterios se utilizarán para definir la duración de esta suspensión? ¿Qué mecanismos de supervisión independientes vigilarán el gasto durante este periodo?
Cabe preguntarse también si la Cámara de Diputados evaluará con la suficiente rigurosidad los alcances de esta modificación. Históricamente, las aprobaciones presupuestarias han sido a veces rápidas, impulsadas por la presión política más que por un análisis técnico profundo. Si bien es cierto que los contextos económicos cambian y a veces requieren flexibilidad, la repetición de ajustes drásticos en el mismo año fiscal podría indicar una gestión reactiva ante presiones externas o internas.
La sostenibilidad del crecimiento económico dominicano depende, en gran medida, de mantener un equilibrio fiscal saludable. El país ha logrado avances notables en los últimos años, con tasas de crecimiento superiores al promedio regional y una recuperación post-pandemia sólida. No obstante, estos logros no son invulnerables y requieren que las instituciones públicas sigan cumpliendo sus mandatos legales fundamentales. La Ley de Responsabilidad Fiscal fue diseñada precisamente para evitar el caos fiscal que azotó a muchas economías emergentes en el pasado.
En conclusión, la presentación de este nuevo proyecto de ley por parte del Ejecutivo representa un hito significativo en la política económica actual de República Dominicana. Aunque el gobierno argumenta la necesidad de flexibilidad ante las circunstancias cambiantes, la eliminación de los límites al gasto y al déficit fiscal es una decisión que altera el status quo establecido. Los ciudadanos deben estar informados sobre estas dinámicas para exigir transparencia y responsabilidad en la gestión de los recursos públicos.
El debate no debe cerrarse con la aprobación del proyecto, sino continuar analizando los impactos a mediano plazo. ¿Será esta suspensión temporal un paso necesario o el inicio de una tendencia hacia el gasto descontrolado? La respuesta dependerá de cómo se implementen estas medidas en la práctica y de la vigilancia que ejerzan las instituciones de control fiscal y la sociedad civil organizada. En definitiva, el futuro financiero de la nación está en juego con cada decisión presupuestaria que tome el gobierno.