El Gobierno busca proteger el patrimonio de los pensionados
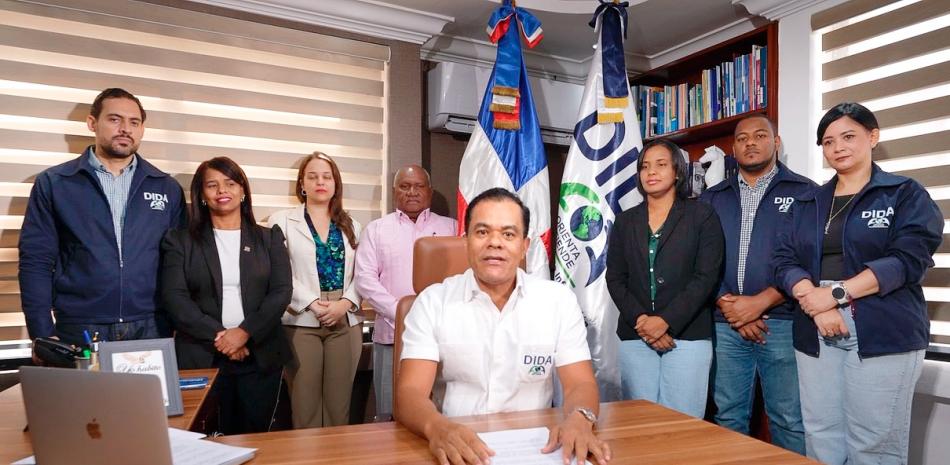
En un movimiento que refleja la sensibilidad del Ejecutivo dominicano hacia la seguridad social, la Dirección Institucional de las Administradoras de Fondos de Pensiones (DIDA) ha confirmado una cifra significativa de recursos liberados a derechos. Esta acción correctiva es el resultado directo de una campaña intensiva iniciada por la institución en septiembre de 2025, donde se convocó explícitamente a los familiares de los asegurados difuntos para que procedieran con la reclamación de sus beneficios disponibles antes de que las entidades financieras gestionaran pagos erróneamente a terceros.
El hecho trasciende lo administrativo; se trata de un mecanismo de protección vital. En República Dominicana, el sistema de pensiones está regulado por el Ministerio del Trabajo y el Banco Central, bajo la supervisión rigurosa de la DIDA. La premisa fundamental es que los ahorros acumulados a lo largo de décadas por un trabajador no deben convertirse en una fuente de lucro para terceros desconectados de la realidad jurídica del fallecido. La devolución de esos RD$116 millones representa el patrimonio legítimo de personas que, aunque vivas, tenían sus beneficios en riesgo o que vieron cómo sus derechos eran ignorados en favor de titulares fraudulentos o familiares no autorizados.
Antecedentes: la urgencia de regularizar las cuentas
Para comprender la magnitud de esta operación, es necesario revisar el contexto del sistema previsional dominicano. Las Administradoras de Fondos de Pensiones (AFP) son entidades privadas encargadas de la administración y gestión financiera de los ahorros de los trabajadores para su jubilación o invalidez. Históricamente, la migración de los fondos de un sistema público al privado ha permitido mejorar la rentabilidad de estos ahorros. Sin embargo, el sistema no está exento de vulnerabilidades cuando se produce una defunción sin debida diligencia en la notificación.
La normativa vigente establece que ante el fallecimiento del afiliado, el beneficiario designado o los herederos legales tienen una obligación clara de informar a la AFP y presentarse para retirar sus fondos. Cuando esto no ocurre y las familias extintas son localizadas por otros canales —como bancos que gestionan cuentas de pago—, existe el riesgo inminente de cobros indebidos. Esos RD$116 millones, según los reportes de Listín Diario, no son meros números; son la pensión de quien ahora está vivo y necesita ese dinero para sobrevivir o continuar trabajando.
La campaña mencionada en septiembre de 2025 no fue un evento aislado, sino parte de una estrategia recurrente que las instituciones financieras y la DIDA han venido implementando para limpiar los activos del sistema. En muchas ocasiones, el proceso de liquidación de cuentas requiere documentos como partidas de defunción originales o actas de nacimiento de los hijos para validar la sucesión. La falta de este trámite burocrático expone a los vivos a ser tratados como si no tuvieran vida legal, perdiendo sus derechos al patrimonio acumulado.
Impacto social y preguntas abiertas sobre la gobernanza financiera
Este desarrollo es crucial para todos los dominicanos que confían en el sistema de pensiones. Afecta directamente a miles de familias que dependen del ahorro de uno de sus miembros. La pregunta que surge inmediatamente es: ¿cuál fue el alcance total de estos cobros indebidos desde el inicio del funcionamiento del sistema privado? Aunque el director Elías Báez ha destacado los más de 1,700 millones entregados recientemente, el hecho de que fuera necesario realizar una convocatoria masiva sugiere que existen muchas cuentas sin resolver o procesos de reclamo pendientes.
Es fundamental preguntarse por la agilidad del sistema. ¿Por qué llegaron a ejecutarse estos cobros indebidos si el objetivo de la ley es proteger al afiliado? La respuesta suele residir en la presión económica y legal para pagar las obligaciones con los fondos de pago, lo que lleva a veces a bancos o aseguradoras a cubrir saldos por error antes de verificar la condición civil del titular original. En este escenario, la intervención de la DIDA actúa como un filtro de justicia, corrigiendo el error post mortem.
Otro aspecto digno de analizar es la transparencia en las cifras. Los RD$116 millones devueltos son importantes, pero ¿cuántos más permanecen en el sistema como ‘fantasmas’ de defuntos que nunca han sido reclamados o identificados? La existencia de un fondo similar a los fondos garantizados o de garantía, donde se depositan los recursos de afiliados con siniestro laboral no declarado, demuestra la complejidad del mecanismo de protección. Sin embargo, los ahorros personales en las AFP son propiedad privada y su pérdida para el viviente es inadmisible bajo cualquier estándar ético moderno.
El Gobierno dominicano ha mostrado preocupación constante por estos temas, dado que la jubilación temprana o la muerte del trabajador dejándolo con un saldo negativo o reclamado por otro son escenarios de alta vulnerabilidad. La reciente gestión de la DIDA refuerza la idea de que el Estado, aunque no administra las AFP directamente, sí supervisa su integridad mediante la Comisión Nacional de Supervisión Financiera y las regulaciones del Banco Central.
Hacia una cultura de reclamación efectiva
El cierre de este episodio debe orientarse a fomentar una cultura de comunicación constante dentro de las familias. Saber que se ha fallecido un familiar no implica solo duelo; implica un trámite financiero urgente para proteger el patrimonio. La devolución de estos recursos es una victoria, pero también una llamada de atención a la necesidad de actualización continua. Los herederos deben estar atentos a los llamados institucionales y presentar la documentación requerida con prontitud.
En resumen, la acción de devolver RD$116 millones y garantizar más de 1,700 millones a los legítimos sucesores es un recordatorio de que el sistema financiero no está hecho para ser explotado por desconocidos. Es una medida de equidad que protege al ciudadano común. A futuro, se espera que estas instituciones continúen con este tipo de campañas preventivas y que la tecnología permita detectar defunciones más rápido mediante la integración de bases de datos gubernamentales con entidades financieras. Solo así se podrá garantizar que cada peso ahorrado llegue a la persona que trabajó duro para acumularlo en paz y salud.